
Come descritto nell’articolo precedente, quando il professionista acquista beni strumentali materiali necessari per lo svolgimento della propria attività e aventi un’utilità pluriennale, il relativo costo non viene, di regola, dedotto integralmente nell’anno in cui è sostenuto.
L’articolo 54-quinquies del TUIR prevede, infatti, che per i beni strumentali (esclusi gli immobili e gli oggetti d’arte, di antiquariato o da collezione) siano deducibili quote annuali di ammortamento determinate applicando al costo del bene i coefficienti stabiliti, per categorie di beni omogenei, con il decreto del Ministero dell’Economia e delle Finanze 31 dicembre 1988.
Nel primo periodo d’imposta tali coefficienti sono ridotti alla metà.
Fa eccezione il caso dei beni strumentali il cui costo unitario non sia superiore a 516,40 euro, per i quali è consentita la deduzione integrale della spesa nel periodo d’imposta in cui è stata sostenuta.
La norma disciplina anche il caso in cui un bene venga eliminato dall’attività prima di essere stato completamente ammortizzato: il costo residuo non ancora dedotto è ammesso in deduzione, con esclusione degli immobili e degli oggetti d’arte, di antiquariato o da collezione.
Il professionista può decidere, tuttavia, di non acquistare direttamente un bene strumentale, ma di acquisirne la disponibilità attraverso un contratto di locazione finanziaria.
Anche in questo caso l’articolo 54-quinquies stabilisce regole precise per determinare il periodo minimo fiscalmente rilevante ai fini della deduzione dei canoni.
In particolare:
- per i beni immobili, la deduzione dei canoni di locazione finanziaria è ammessa per un periodo non inferiore a dodici anni;
- per i veicoli, il periodo di contratto di locazione finanziaria non può essere inferiore al periodo di ammortamento corrispondente al coefficiente previsto per il bene;
- per tutti gli altri beni strumentali, il periodo di contratto di locazione finanziaria non può essere inferiore alla metà del periodo di ammortamento corrispondente al relativo coefficiente.
Facciamo un esempio.
Se per una determinata apparecchiatura professionale è previsto un coefficiente di ammortamento del 10%, il periodo ordinario di ammortamento corrisponde a dieci anni. In caso di acquisizione mediante leasing, il periodo fiscalmente rilevante per la deduzione dei canoni non potrà essere inferiore alla metà, ossia a cinque anni.
Se invece il coefficiente fosse pari al 20%, il periodo ordinario di ammortamento sarebbe di cinque anni e il periodo minimo fiscalmente rilevante per il leasing sarebbe pari alla metà, ossia due anni e mezzo.
Per i veicoli disciplinati dall’articolo 164, comma 1, lettera b), opera invece una regola differente: il periodo non può essere inferiore all’intero periodo di ammortamento corrispondente al coefficiente previsto. In presenza, ad esempio, di un coefficiente del 20%, il periodo da considerare sarà quindi pari a cinque anni.
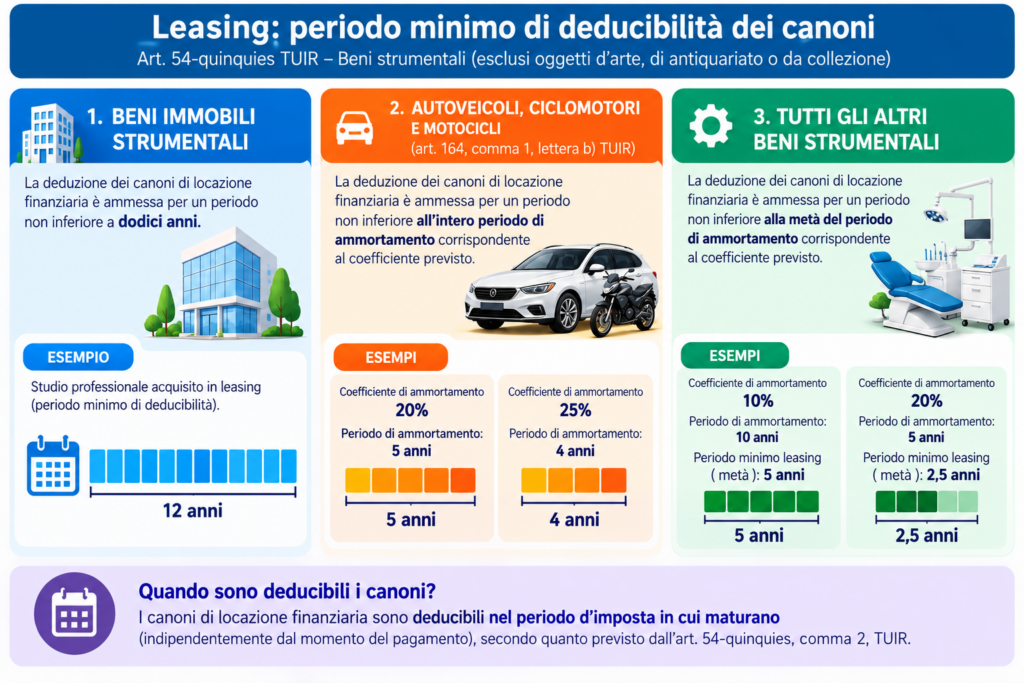
Un ulteriore principio da ricordare è che i canoni di locazione finanziaria sono deducibili nel periodo d’imposta in cui maturano.
L’articolo 54-quinquies disciplina espressamente anche le spese relative all’ammodernamento, alla ristrutturazione e alla manutenzione straordinaria degli immobili. Tali spese sono deducibili in quote costanti nel periodo d’imposta in cui vengono sostenute e nei cinque periodi d’imposta successivi. Il costo viene, pertanto, ripartito fiscalmente in sei quote annuali costanti.
Se, ad esempio, il professionista sostiene spese di ristrutturazione per 60.000 euro, la deduzione sarà distribuita, ricorrendone i presupposti, in sei quote da:
60.000 ÷ 6 = 10.000 euro all’anno.
Questo aspetto deve essere attentamente considerato nella programmazione degli investimenti: l’esborso finanziario può infatti concentrarsi in un unico momento, mentre il relativo beneficio fiscale viene distribuito su sei periodi d’imposta.
Una disciplina specifica è prevista per i cosiddetti beni a uso promiscuo, vale a dire utilizzati sia nell’esercizio dell’attività professionale sia per finalità personali o familiari. Per i beni mobili a uso promiscuo, diversi dai veicoli soggetti alla specifica disciplina dell’articolo 164 del TUIR, le quote di ammortamento sono deducibili nella misura del 50%. Se il costo unitario non supera
Registrati gratuitamente per continuare a leggere
Il resto dell’articolo è riservato gratuitamente agli utenti registrati.