


La trasformazione dell’attività professionale individuale in una Società tra Professionisti rappresenta sempre più frequentemente non soltanto una scelta organizzativa, ma una vera operazione di riorganizzazione dell’attività professionale.
Uno degli aspetti più delicati di questo passaggio è rappresentato dal trasferimento alla STP del complesso di beni, rapporti e valori che nel corso degli anni si sono formati all’interno dello studio professionale: attrezzature, beni strumentali, rapporti con i dipendenti e, soprattutto, clientela.
Su questo tema è intervenuto il D.Lgs. 13 dicembre 2024, n. 192, introducendo nel TUIR, con decorrenza dal 31 dicembre 2024, l’articolo 177-bis dedicato alle operazioni straordinarie e alle attività professionali.
La disposizione ha introdotto un principio particolarmente importante per i professionisti che intendono conferire la propria attività in una società professionale: la neutralità fiscale del conferimento.
l comma 1 dell’articolo 177-bis del TUIR prende in considerazione il conferimento di un «complesso unitario di attività materiali e immateriali, inclusa la clientela e ogni altro elemento immateriale, nonché di passività», organizzato per l’esercizio dell’attività artistica o professionale, in una società costituita per l’esercizio di attività professionali regolamentate nel sistema ordinistico ai sensi dell’articolo 10 della Legge 12 novembre 2011, n. 183.
Non vengono trasferiti semplicemente i singoli beni strumentali del professionista, ma un complesso unitario organizzato per l’esercizio dell’attività professionale, nel quale possono essere ricompresi anche gli elementi immateriali e, per espressa previsione normativa, la clientela, oltre alle passività. Tale conferimento non costituisce realizzo di plusvalenze o minusvalenze.
In pratica significa che il conferimento avviene in neutralità fiscale: non si prendono come riferimento i valori economici/peritali dei beni trasferiti, ma si mantiene la continuità dei loro valori fiscali.
Occorre quindi distinguere nettamente due piani:
- il valore economico e civilistico del conferimento, determinato anche attraverso la perizia;
- il valore fiscalmente riconosciuto degli elementi trasferiti, che segue invece il principio della continuità fiscale.
L’articolo 177-bis stabilisce, infatti, che il professionista conferente assume, quale valore fiscale delle partecipazioni ricevute, la somma algebrica dei valori fiscalmente riconosciuti delle attività e delle passività conferite.
Parallelamente, la STP conferitaria subentra nella posizione fiscale del professionista relativamente a quanto ricevuto.
In altre parole, il conferimento può trasferire economicamente un valore molto elevato senza determinare, nello stesso momento, l’emersione e la tassazione del relativo plusvalore.
Ma quel plusvalore non viene cancellato, ma rimane, per così dire, sospeso attraverso la continuità dei valori fiscali.
Supponiamo che un professionista conferisca nella propria STP il seguente complesso professionale:
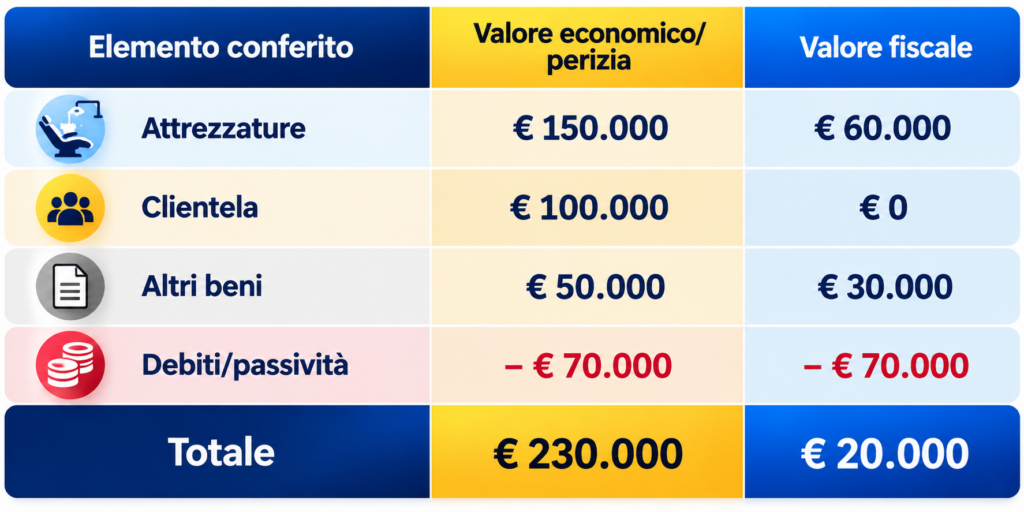
La perizia può quindi attribuire allo studio un valore economico netto di € 230.000, ma questo non significa che fiscalmente la partecipazione ricevuta dal professionista abbia un costo di € 230.000.
Per il professionista conferente il valore fiscalmente riconosciuto della partecipazione ricevuta sarà:
€ 60.000 + € 0 + € 30.000 – € 70.000 = € 20.000.
Il professionista potrà quindi ricevere una partecipazione che, sotto il profilo civilistico,
Registrati gratuitamente per continuare a leggere
Il resto dell’articolo è riservato gratuitamente agli utenti registrati.